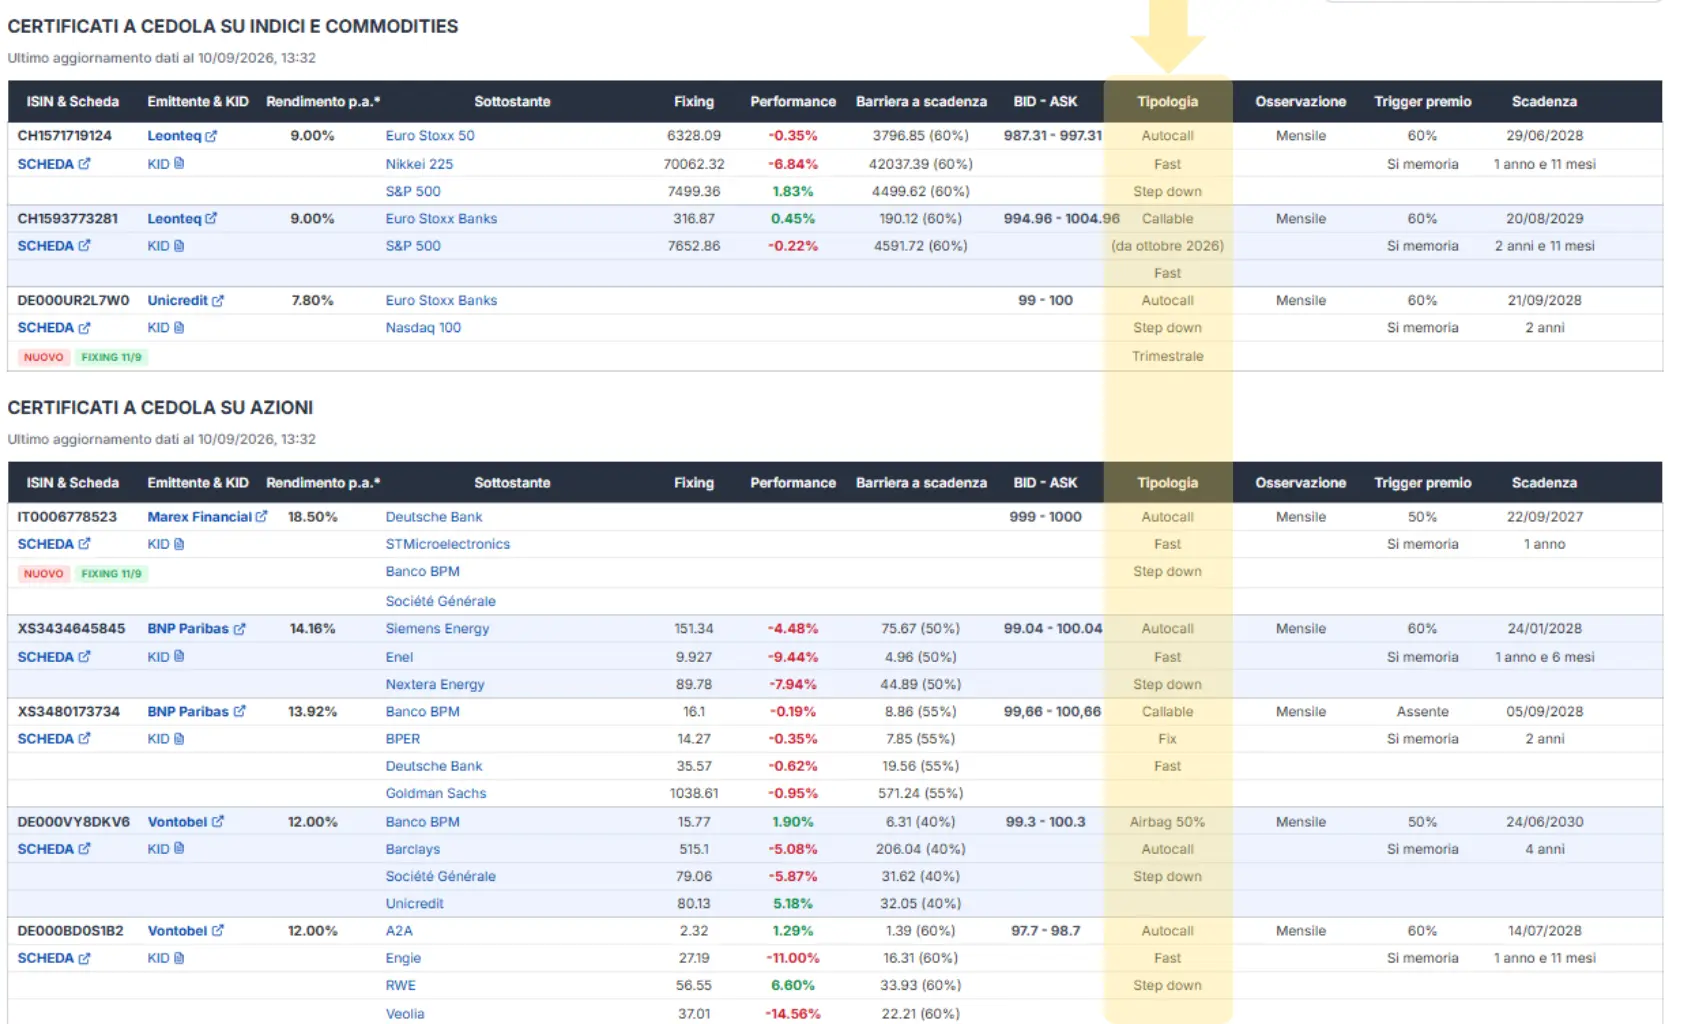
Glossario dei Certificati di Investimento: I Termini Fondamentali

A cura di
Team InCertO
Icon
1/2/2026
Icon
12 minuti
Icon
Risorse utili

Una panoramica dei termini fondamentali dei certificati di investimento, pensata per aiutare l’investitore a orientarsi e comprendere meglio il funzionamento di questi strumenti finanziari.

Glossario dei Certificati di Investimento: i Termini Fondamentali | incerto.it
01

Soggetti e mercati

  • Emittente: la società che emette il certificato, spesso un veicolo della banca. Deve rispettare i requisiti previsti dal mercato di quotazione. Il suo ruolo è descritto nella guida introduttiva.
  • Garante: la società, di solito la capogruppo dell'emittente, che si impegna a pagare premi e rimborso. La solidità del garante determina il rischio emittente. Vedi I 6 rischi fondamentali.
  • Liquidity provider (market maker): il soggetto che espone in continuo un prezzo di acquisto e uno di vendita, rendendo possibile comprare e vendere il certificato ogni giorno di mercato aperto.
  • Mercato primario: la fase di collocamento, in cui il certificato si sottoscrive a prezzo fisso, di solito pari al nominale.
  • Mercato secondario: la negoziazione in borsa dopo l'emissione, a prezzi di mercato. In Italia i certificati sono quotati principalmente su SeDeX e Cert-X. Differenze tra i due mercati nella guida introduttiva.
  • ACEPI: l'Associazione Italiana Certificati e Prodotti di Investimento, che, tra le altre cose, ha definito la classificazione dei certificati in base alla protezione del capitale. Vedi Classificazione dei certificati.
  • Investment certificate: certificato pensato per un orizzonte di medio o lungo periodo, con protezione del capitale totale, condizionata o assente. Vedi Classificazione dei certificati.
  • Leverage certificate: certificato a leva che amplifica i movimenti del sottostante, usato per il trading di breve periodo o la copertura. Vedi Classificazione dei certificati.
02

Sottostante e paniere

  • Sottostante (underlying): l'attività a cui è legato il certificato: un'azione, un indice, una materia prima, una valuta, un ETF o un tasso.
  • Basket (paniere): l'insieme di più sottostanti di un certificato. Il modo in cui si calcola la performance del paniere cambia molto il profilo di rischio: worst of, best of o equipesato.
  • Worst of: il sottostante con la performance peggiore del paniere. Nella maggior parte dei certificati su più titoli è l'unico che conta per premi, autocall e rimborso. Esempio nel capitolo sul worst of della guida introduttiva.
  • Best of: il sottostante con la performance migliore del paniere. Si usa per esempio nei certificati reverse, che guadagnano quando i sottostanti scendono.
  • Paniere equipesato: paniere in cui tutti i sottostanti hanno lo stesso peso e la performance di riferimento è la media delle performance. Con quattro titoli a +20%, +10%, -15% e -35% la media è 95%, mentre il worst of sarebbe 65%. Vedi Certificati su paniere equipesato.
  • Correlazione: misura quanto i sottostanti tendono a muoversi nella stessa direzione. In un worst of una correlazione alta riduce il rischio; in un paniere equipesato lo aumenta. Vedi Certificati su paniere equipesato.
  • Reference entity: nei Credit Linked, la società o l'ente al cui rischio di credito è legato il rendimento. Vedi CLN: investire sul rischio di credito.
03

Codici e valori di riferimento

  • ISIN: codice alfanumerico di 12 caratteri che identifica in modo univoco un titolo. Ogni certificato ha il proprio.
  • Valore nominale: il valore di riferimento fisso, di solito 100 o 1.000 euro, su cui si calcolano premi e rimborso. In genere coincide con il prezzo di emissione.
  • Alla pari, sopra la pari, sotto la pari: indicano se il prezzo di mercato del certificato è uguale, superiore o inferiore al valore nominale.
  • Fixing iniziale: il prezzo di riferimento iniziale del sottostante, rilevato solitamente a ridosso della data di emissione. È la base per calcolare barriere e trigger e resta fisso per tutta la vita del certificato, salvo eventi straordinari come operazioni sul capitale.
  • Fixing finale: il prezzo del sottostante rilevato alla data di valutazione finale, che determina il rimborso.
  • Strike: il livello usato per calcolare la performance e il rimborso. Di solito coincide con il 100% del fixing iniziale; nei certificati Airbag è più basso.
  • Performance: la variazione del sottostante rispetto allo strike, espressa in percentuale. Un titolo a 110 con strike 100 ha una performance del +10%, cioè vale il 110% dello strike.
04

Barriere e livelli

  • Barriera capitale: il livello del sottostante sotto il quale, a scadenza o durante la vita del certificato a seconda del tipo, la protezione del capitale viene meno.
  • Barriera europea: barriera osservata solo alla data di valutazione finale. I ribassi intermedi non contano ai fini della protezione.
  • Barriera americana: barriera osservata per tutta la durata del certificato, in continuo durante la seduta oppure sulle chiusure giornaliere. Una sola violazione basta a perdere la protezione.
  • Trigger premio (barriera premio): il livello che il sottostante deve rispettare alla data di osservazione perché venga pagato il premio. Può non coincidere con la barriera capitale.
  • Trigger autocall: il livello che il sottostante deve raggiungere alla data di osservazione perché il certificato venga rimborsato in anticipo.
  • Low barrier: etichetta usata nelle tabelle di InCertO per una barriera capitale pari o inferiore al 40% del fixing. Vedi Autocall, Callable, Airbag e Step Down spiegati.
  • Airbag (low strike): meccanismo per cui lo strike di rimborso è fissato sotto il 100% del fixing. Se la barriera è violata, la perdita a scadenza è attenuata. Vedi Autocall, Callable, Airbag e Step Down spiegati.
  • Livello di protezione: nei certificati a capitale protetto, la percentuale minima del nominale restituita a scadenza, per esempio 85%, 90% o 100%. Vedi Equity Protection.
  • Partecipazione: la percentuale della performance positiva del sottostante riconosciuta a scadenza. Con partecipazione al 150% e sottostante a +10%, il rimborso è il 115% del nominale. Vedi Equity Protection.
  • Cap: il limite massimo del rimborso. Oltre questo livello un ulteriore rialzo del sottostante non dà guadagni aggiuntivi. Vedi Equity Protection con Cap.
  • Floor: il limite minimo del rimborso, garantito qualunque sia l'andamento del sottostante.
  • Quanto: opzione che elimina l'effetto del cambio quando il sottostante è quotato in una valuta diversa da quella del certificato. Vedi il rischio di cambio in I 6 rischi fondamentali.
05

Premi

  • Premio (cedola): l'importo periodico pagato dal certificato in percentuale del nominale. Nei certificati si preferisce il termine premio perché il pagamento è spesso condizionato. In alcune strutture può essere previsto solo a scadenza (bonus).
  • Premio condizionato: premio pagato solo se alla data di osservazione il sottostante è sopra il trigger premio.
  • Premio incondizionato: premio pagato in ogni caso, indipendentemente dal sottostante. Ha conseguenze fiscali diverse nei certificati a capitale protetto: vedi Compensazione minusvalenze.
  • Effetto memoria: i premi non pagati restano accantonati e vengono versati alla prima data di osservazione in cui le condizioni tornano a essere rispettate. I certificati senza memoria offrono di solito premi più alti, a fronte di un rischio maggiore.
  • Effetto triathlon: ogni sottostante contribuisce a una quota fissa del premio. Con tre titoli e un premio del 3% ciascuno si incassa il 9% se tutti sono sopra il trigger, il 6% se lo sono due, il 3% se ne è sopra uno solo. Le quote perse non si recuperano.
  • Maxi coupon: premio iniziale elevato, spesso tra il 10% e il 20% del nominale, pagato nei primi mesi. Viene usato anche per recuperare/posticipare minusvalenze. Vedi Compensazione minusvalenze.
06

Rimborso anticipato

  • Autocall (autocallable): rimborso anticipato automatico del nominale, più il premio, se alla data di osservazione il prezzo del sottostante è superiore (o anche uguale, nella maggior parte dei casi) al trigger autocall. Vedi Autocall, Callable, Airbag e Step Down spiegati.
  • Step down: trigger autocall che si abbassa nel tempo, per esempio 100%, poi 95%, poi 90%, rendendo il rimborso anticipato via via più probabile.
  • Fast autocall: certificato in cui la prima data utile per il rimborso anticipato cade nei primissimi mesi di vita.
  • Callable (softcallable): certificato che l'emittente può rimborsare in anticipo, alle date previste, a sua discrezione, senza condizioni sul sottostante. In cambio offre di solito un rendimento potenziale più alto. Vedi Autocall, Callable, Airbag e Step Down spiegati.
  • Call protection: periodo iniziale durante il quale un certificato callable non può essere richiamato.
  • Effetto Revival: data di osservazione isolata in cui il trigger autocall è molto più basso delle altre. Spesso non è indicato nel nome del prodotto. Vedi Effetto Revival.
07

Date

  • Strike date: la data in cui si fissano strike, barriere e trigger.
  • Data di osservazione (valuation date): la data in cui si verifica se pagare il premio o rimborsare in anticipo.
  • Ex date: il giorno dello stacco del premio. Da questa data il prezzo del certificato si riduce dell'importo del premio e chi compra non ne ha più diritto.
  • Cum date: l'ultimo giorno utile per comprare il certificato e ricevere il premio successivo. Cade un giorno lavorativo prima della ex date.
  • Record date: la data in cui si individuano i possessori che hanno diritto al pagamento. Cade due giorni di borsa aperta dopo la cum date, in quanto i certificati sono regolati a T+2.
  • Payment date: la data di accredito del premio o del rimborso.
  • Scadenza: la data in cui il certificato, se non rimborsato prima, si estingue e paga l'importo finale. Il calendario completo è spiegato nella guida introduttiva.
08

Prezzi e negoziazione

  • Bid (denaro): il prezzo a cui si può vendere subito il certificato.
  • Ask (lettera): il prezzo a cui si può comprare subito il certificato.
  • Spread: la differenza tra ask e bid, espressa di solito in percentuale. È un costo implicito per chi compra e vende.
  • Bid only: situazione in cui il liquidity provider espone solo il prezzo di acquisto: il certificato si può vendere ma non comprare dal Liquidity Provider, ma solo eventualmente da privati sul mercato.
  • Switch: vendita di un certificato e reinvestimento contestuale in un altro, per esempio per cambiare profilo di rischio o per gestire le minusvalenze.
  • Zero fee agreement: accordo tra emittente e broker che azzera le commissioni di negoziazione su determinati certificati.
09

Documentazione

  • KID (Key Information Document): scheda standardizzata di massimo tre pagine, obbligatoria dal 2018, con caratteristiche, costi, scenari e indicatore di rischio del prodotto. Vedi la guida introduttiva.
  • Condizioni Definitive (Final Terms): il documento legale del singolo certificato, con date, livelli, condizioni di pagamento e rischi. È il riferimento più completo.
  • Prospetto di base (Base Prospectus): il documento generale che descrive una famiglia di prodotti dello stesso emittente.
10

Rischio emittente e credito

  • Rating: il giudizio sulla solidità di un emittente assegnato da agenzie come S&P, Moody's e Fitch.
  • Investment grade: rating pari o superiore a BBB-, considerato di qualità adeguata. Vedi I 6 rischi fondamentali.
  • Creditore chirografario: creditore senza garanzie specifiche. È la posizione di chi possiede un certificato se l'emittente fallisce.
  • Certificato collateralizzato: certificato i cui obblighi sono coperti da garanzie depositate presso terzi, che tutelano l'investitore anche in caso di default dell'emittente.
  • Delisting: l'uscita di un sottostante dalla quotazione. Le conseguenze per il certificato dipendono dalla causa e dalle scelte dell’emittente: vedi I 6 rischi fondamentali.
  • Evento di credito: nei Credit Linked, uno degli eventi riconosciuti dall'ISDA, come insolvenza, mancato pagamento o ristrutturazione del debito, che interrompe le cedole e riduce il rimborso. Vedi CLN.
  • Recovery rate (tasso di recupero): la quota del nominale restituita dopo un evento di credito. Può essere fissata all'emissione o determinata con un'asta. Vedi CLN.
  • Bail-in: strumento con cui un'autorità di risoluzione può svalutare o convertire i titoli emessi da una banca in crisi. Vedi CLN.
11

Fiscalità

  • Redditi diversi: la categoria fiscale di premi e plusvalenze dei certificati, tassati al 26% e compensabili con le minusvalenze. Vedi Tassazione dei certificati.
  • Redditi di capitale: categoria che comprende dividendi, cedole obbligazionarie e proventi di fondi ed ETF. Non si compensano con le minusvalenze.
  • Plusvalenza e minusvalenza: il guadagno o la perdita realizzati vendendo o al rimborso, rispetto al prezzo di acquisto.
  • Zainetto fiscale: l'insieme delle minusvalenze accumulate e non ancora utilizzate, compensabili entro il quarto anno successivo a quello di realizzo. Vedi Compensazione minusvalenze.
  • Regime amministrato e regime dichiarativo: nel primo la banca calcola e versa le imposte; nel secondo lo fa il contribuente in dichiarazione. Vedi Tassazione dei certificati.
12

Domande frequenti sui termini

Trigger e barriera sono la stessa cosa?

No, anche se spesso si può trovare barriera al posto di trigger. La barriera capitale decide se a scadenza si riceve il nominale. I trigger sono i livelli osservati alle singole date: il trigger premio per il pagamento del premio, il trigger autocall per il rimborso anticipato. In molti certificati barriera e trigger premio coincidono, ma vanno sempre verificati separatamente.

Fixing iniziale e strike possono cambiare durante la vita del certificato?

Di norma no. L'emittente può rettificarli solo in caso di eventi straordinari sul sottostante, come aumenti di capitale, frazionamenti o fusioni, secondo quanto previsto dalle Condizioni Definitive.

Conviene scegliere un certificato con o senza effetto memoria?

Dipende dal prezzo che si è disposti a pagare per la memoria. Senza memoria il premio è di solito più alto, ma i premi persi non tornano. Con la memoria il premio è più basso, ma un periodo negativo dei sottostanti può essere recuperato. In Italia la gran parte dei certificati ha la memoria.

Che differenza fa avere un paniere worst of o equipesato?

Con il worst of basta un solo titolo molto negativo per perdere premi e protezione. Con l'equipesato un titolo negativo può essere compensato dagli altri, ma i rendimenti offerti sono di solito un po' più bassi. Esempi numerici a confronto in Certificati su paniere equipesato.

Quando si usa un callable e quando un autocallable?

L'autocallable si chiude da solo se il sottostante tiene, quindi è più prevedibile e tende a funzionare bene anche in mercati laterali o in moderato ribasso. Il callable dipende dalla decisione dell'emittente: offre in genere rendimenti più alti, ma è meno prevedibile. Vedi Autocall, Callable, Airbag e Step Down spiegati.

Dove si leggono i livelli di un certificato specifico?

Nelle Condizioni Definitive, che riportano fixing, strike, barriere, trigger e calendario. Le schede certificato di InCertO riassumono gli stessi dati con il calendario delle osservazioni e gli scenari di rimborso.
Articoli simili

Banner Image

Iscriviti alla newsletter InCertO

Resta aggiornato sulle novità pubblicate, sugli eventi, promozioni e comunicazioni commerciali.
Letta l'informativa privacy
Richiesta inviata! Controlla la tua email e clicca il link di conferma per completare l'iscrizione.
Questa email è già iscritta alla newsletter di InCertO.
Free
Duration 7 days
Iscriviti
Read News

Iscriviti alla newsletter di InCertO

Resta aggiornato sui nuovi certificati pubblicati, sugli eventi, webinar e comunicazioni commerciali.
Letta l'informativa privacy
Richiesta inviata! Controlla la tua email e clicca il link di conferma per completare l'iscrizione.
Questa email è già iscritta alla newsletter di InCertO.