È uno strumento finanziario derivato e cartolarizzato emesso da una società, detta emittente (tipicamente un istituto bancario), il cui valore dipende dall'andamento di uno o più sottostanti. In pratica racchiude in un unico titolo, con un proprio codice ISIN, una combinazione di opzioni che altrimenti sarebbe accessibile solo agli investitori istituzionali. Si compra e si vende in borsa come un'azione. Trovi una panoramica completa nella guida Certificati di investimento: cosa sono e come funzionano.
I ruoli principali sono quattro. L'emittente è la società (spesso un veicolo della banca) che crea il certificato. Il garante, di solito la capogruppo, risponde degli obblighi di pagamento. Il liquidity provider espone in continuo un prezzo di acquisto e uno di vendita. L'investitore, infine, compra e vende attraverso la propria banca o il proprio broker. I ruoli sono descritti nel capitolo dedicato della guida introduttiva.
È l'attività finanziaria a cui è legato il certificato: un'azione, un indice, una materia prima, una valuta, un ETF o un tasso. Dal suo andamento dipendono il pagamento dei premi e l'importo restituito a scadenza. Un certificato può avere un solo sottostante oppure un paniere di più titoli. La definizione è nel Glossario dei certificati.
Il basket (o paniere) è l'insieme di più sottostanti. Nella struttura worst of, al fine dei calcoli per il rimborso e i premi, conta solo il titolo con la performance peggiore: se tre titoli fanno +18%, +4% e -42%, il certificato, in diverse circostanze, tende a comportarsi come se il sottostante fosse soltanto quello a -42%. Il best of, al contrario, prende come riferimento il titolo migliore ed è usato per esempio nei certificati reverse. Nel paniere equipesato, infine, conta la media delle performance di tutti i titoli. Il worst of è di gran lunga la struttura più diffusa e permette all'emittente di pagare premi più alti perché il rischio è maggiore; per questo conviene guardare correlazione e volatilità dei titoli del paniere. Il confronto tra worst of, best of ed equipesato è spiegato in Certificati di investimento su paniere equipesato.
In un paniere worst of, con più titoli aumenta la probabilità che almeno uno di essi scenda sotto la barriera, soprattutto se i titoli sono poco correlati tra loro. L'emittente compensa questo rischio aggiuntivo con premi più alti. Un singolo sottostante, a parità di altre condizioni, offre premi più bassi ma un rischio più leggibile. Il meccanismo è spiegato nel capitolo sul worst of della guida introduttiva.
È un paniere in cui tutti i sottostanti hanno lo stesso peso all'emissione: con quattro titoli, ognuno conta per il 25%. Per premi, autocall e rimborso non si guarda il titolo peggiore ma la media delle performance. Esempio: con titoli a +20%, +10%, -15% e -35% la media è -5% (ossia 95% del fixing iniziale), mentre un worst of guarderebbe prevalentemente il 65%. Non è una struttura a sé, ma un diverso modo di calcolare la performance. Esempi numerici in Certificati di investimento su paniere equipesato.
È il valore di riferimento del certificato, di solito 100 o 1.000 euro, su cui si calcolano premi e rimborso. Resta fisso per tutta la vita del prodotto. Il prezzo di mercato invece si muove: quando è uguale al nominale si dice che il certificato quota alla pari, quando è più alto sopra la pari, quando è più basso sotto la pari. Vedi il Glossario.
Il fixing iniziale è il prezzo del sottostante rilevato alla data di partenza e serve da base per calcolare barriere e trigger. Lo strike è il livello usato per calcolare il rimborso e nella maggior parte dei casi coincide con il 100% del fixing. Fa eccezione la struttura Airbag, in cui lo strike è fissato più in basso. Approfondisci nel Glossario.
È un codice alfanumerico di 12 caratteri che identifica in modo univoco uno strumento finanziario a livello internazionale. Con l'ISIN si cerca il certificato sulla piattaforma della banca, sul sito dell'emittente e sulle schede certificato di InCertO.
I certificati di investimento hanno un orizzonte di medio o lungo periodo e, a seconda della struttura, un grado variabile di protezione del capitale. I certificati a leva amplificano i movimenti del sottostante, al rialzo e al ribasso, e sono pensati per il trading di breve periodo o per la copertura: richiedono esperienza e un controllo costante, perché possono perdere tutto il valore. La distinzione è spiegata in Classificazione dei certificati: le categorie fondamentali.
La classificazione ACEPI si basa sul grado di protezione del capitale e distingue certificati a capitale protetto, a capitale condizionatamente protetto, a capitale non protetto e certificati a leva. A queste categorie si aggiungono i Credit Linked, il cui rendimento dipende dal merito di credito di una o più società. Tabella comparativa ed esempi in Classificazione dei certificati.
È un certificato che a scadenza restituisce almeno una quota prefissata del nominale, spesso il 100%, qualunque sia l'andamento del sottostante. La protezione vale solo a scadenza: durante la vita del prodotto il prezzo può scendere anche sotto il livello protetto. Resta inoltre il rischio che l'emittente non sia in grado di pagare (default dell’emittente). L'esempio più diffuso è l'Equity Protection.
È un certificato che restituisce il nominale a scadenza solo se il sottostante non scende sotto una barriera fissata all'emissione, di solito tra il 50% e il 70% del valore iniziale. Sotto la barriera la perdita segue quella del sottostante. È la categoria più diffusa in Italia e comprende Cash Collect, Express, Bonus e Airbag. Vedi Classificazione dei certificati.
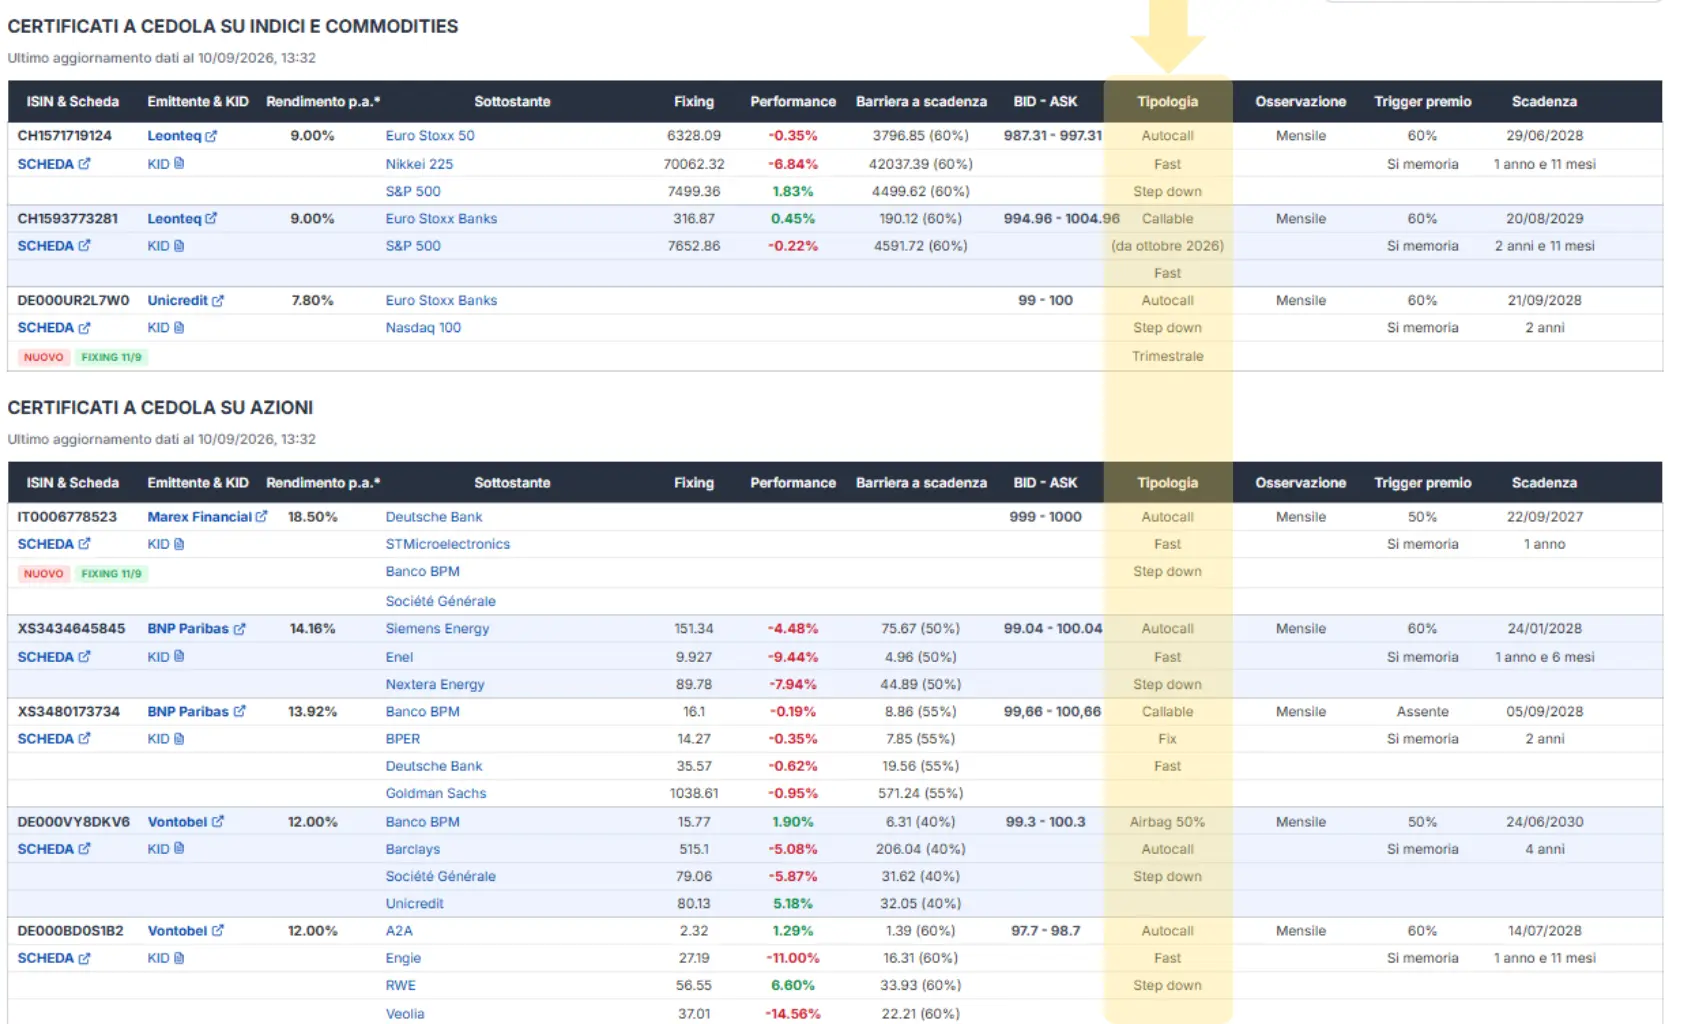
Ogni emittente sceglie liberamente il nome commerciale dei propri prodotti. Così un Cash Collect può chiamarsi Phoenix o Memory Cash, un Express può chiamarsi Athena o Snowball, un Equity Protection può chiamarsi Capital Protection. Per capire cosa si compra conta la struttura descritta nella documentazione, non il nome. Per questo le tabelle di InCertO usano una colonna Tipologia basata sulle caratteristiche tecniche, spiegata in Autocall, Callable, Airbag e Step Down spiegati. Altri esempi di nomi in Classificazione dei certificati.
Il Cash Collect paga un premio periodico se, alla data di osservazione, il sottostante (o il peggiore del paniere) è sopra la barriera premio. Se lo è anche sopra il livello di autocall, il certificato si chiude in anticipo restituendo il nominale più il premio. A scadenza, se il sottostante è sopra la barriera capitale si riceve il nominale, altrimenti un importo ridotto in proporzione alla perdita. Esempio completo con tre scenari nella guida introduttiva.
A scadenza, se il sottostante è salito, si riceve il nominale più la performance moltiplicata per il fattore di partecipazione (che può essere inferiore, uguale o superiore al 100%). Se è sceso, si partecipa alla perdita fino al livello di protezione, oltre il quale il rimborso non scende. Nella versione standard non ci sono premi intermedi. Formule e simulazioni in Certificati Equity Protection: protezione del capitale e partecipazione al rialzo.
Il Cap è il rimborso massimo che il certificato può pagare a scadenza, anche se il sottostante sale molto di più. In cambio di questo limite l'emittente può offrire una protezione più alta o una partecipazione maggiore al rialzo. La versione con Cap tende a convenire quando ci si aspetta un rialzo moderato, meno quando ci si aspetta un rialzo forte. Scenari e confronto in Equity Protection con Cap.
Sono strumenti che pagano cedole legate al rischio di credito di una o più società di riferimento (reference entity). Chi li compra, di fatto, vende una protezione contro l'insolvenza di quelle società e riceve in cambio cedole più alte di un'obbligazione tradizionale. Se non si verifica un evento di credito si ricevono cedole e nominale; se si verifica, le cedole si interrompono e il rimborso si riduce. Tutto il meccanismo è in CLN: investire sul rischio di credito.
La logica economica è simile, ma giuridicamente sono strumenti diversi. Le CLN sono obbligazioni quotate sul mercato obbligazionario, spesso con tagli elevati. I Credit Linked Certificate sono certificati quotati sul mercato dei certificati, con tagli più piccoli e documentazione pensata anche per il pubblico retail. Vedi CLN: investire sul rischio di credito.
Non è solo il fallimento: rientrano anche il mancato pagamento di cedole o capitale, una ristrutturazione del debito penalizzante per i creditori e altri casi riconosciuti dall'ISDA. A deciderlo è un comitato apposito (Credit Derivatives Determination Committee). In caso di evento si riceve il tasso di recupero, che può essere fissato all'emissione oppure determinato con un'asta e può arrivare anche a zero. Dettagli in CLN: investire sul rischio di credito.
La barriera è il livello del sottostante sotto il quale la protezione del capitale viene meno. La barriera europea si osserva solo alla data di scadenza: i ribassi intermedi non contano. La barriera americana è osservata per tutta la durata, in continuo o sulle chiusure giornaliere, e una sola violazione basta a perdere la protezione. A parità di livello la barriera europea è più favorevole all'investitore (pertanto, offre rendimenti potenziali inferiori): una europea al 70% può essere più “sicura” di una americana al 65%. Vedi il glossario della guida introduttiva.
La barriera capitale decide se a scadenza si riceve il nominale. Il trigger premio (o barriera premio) è il livello che il sottostante deve rispettare alle date di osservazione per ricevere il premio periodico. Spesso i due livelli coincidono, ma non sempre: vanno sempre letti entrambi nella documentazione o nella scheda del certificato. Vedi la guida introduttiva.
Perché nella maggior parte dei certificati il pagamento è condizionato all'andamento del sottostante e quindi non è certo, a differenza della cedola di un'obbligazione. Esistono anche certificati con premi incondizionati, pagati in ogni caso. La distinzione è nella guida introduttiva.
Se a una data di osservazione il premio non viene pagato perché il sottostante è sotto la barriera premio, il premio non va perso ma resta accantonato. Viene pagato insieme a quello corrente alla prima data in cui le condizioni tornano a essere rispettate. Vedi il Glossario.
È un meccanismo alternativo alla memoria: ogni sottostante del paniere contribuisce a una quota fissa del premio. Se alcuni titoli rispettano la barriera e altri no, si riceve solo la parte del premio legata ai titoli sopra la barriera. I premi persi non si recuperano. Vedi il Glossario.
È il rimborso anticipato automatico. Se a una data di osservazione il sottostante (o il peggiore del paniere) è pari o superiore al livello di autocall, il certificato si chiude e restituisce il nominale più il premio previsto ed eventuali premi in memoria. Per questo la durata effettiva può essere molto più breve di quella indicata. Esempi in Autocall, Callable, Airbag e Step Down spiegati.
È un livello di autocall che si abbassa nel tempo, per esempio dal 100% al 95% e poi al 90%. Rende il rimborso anticipato via via più probabile anche senza un vero recupero dei prezzi. Non va confuso con lo step down della barriera premio, più raro, che riguarda la soglia per ricevere il premio. Vedi Autocall, Callable, Airbag e Step Down spiegati.
Indica un certificato la cui prima data utile per il rimborso anticipato cade nei primi mesi di vita, di solito entro tre mesi. È meno adatto a chi cerca un flusso di premi per diversi anni, perché potrebbe chiudersi presto. Vedi Autocall, Callable, Airbag e Step Down spiegati.
Nell'autocall il rimborso anticipato scatta in automatico se il sottostante raggiunge un livello prefissato. Nel callable è l'emittente a decidere se rimborsare in anticipo, di norma dopo un periodo iniziale in cui il richiamo non è possibile (call protection). I callable offrono spesso rendimenti potenziali più alti, ma l'emittente tende a richiamare quando il certificato è più favorevole all'investitore. Vedi Autocall, Callable, Airbag e Step Down spiegati.
Nei certificati Airbag lo strike usato per il rimborso è fissato sotto il 100% del valore iniziale, per esempio al 50% o al 60%. Se a scadenza la barriera è violata, la perdita è attenuata rispetto a un certificato identico senza Airbag, ma non eliminata. Il costo di questa opzione si traduce di solito in un premio più basso. Esempio di calcolo in Autocall, Callable, Airbag e Step Down spiegati.
Non da sola. Una barriera pari o inferiore al 40% richiede un forte ribasso prima di intaccare il capitale, ma spesso è associata a sottostanti più volatili, che quel ribasso possono farlo davvero entro la scadenza del certificato. Va valutata insieme ai titoli del paniere, alla durata e all'emittente. Vedi la voce Low Barrier in Autocall, Callable, Airbag e Step Down spiegati.
Il Cap è il limite massimo del rimborso, il Floor il limite minimo. Un certificato con Cap non paga oltre una certa soglia anche se il sottostante continua a salire; un certificato con Floor garantisce comunque un rimborso minimo. Vedi il Glossario e Equity Protection con Cap.
Quando il sottostante è quotato in una valuta diversa dall'euro, l'andamento del cambio può ridurre o annullare il guadagno in euro. L'opzione Quanto neutralizza questo effetto: conta solo la performance del sottostante, non il tasso di cambio. Il suo costo è di solito contenuto. Vedi la sezione sul rischio di cambio in I 6 rischi fondamentali dei certificati.
È una caratteristica per cui, in una sola data di osservazione, il livello di autocall è molto più basso delle altre, per esempio al 60% invece che al 100%. In quella data il rimborso anticipato diventa molto più probabile, e questo aiuta a spiegare perché alcuni certificati mantengono il prezzo anche con sottostanti ben sotto lo strike. Spesso non compare né nel nome né nel KID: va cercata nel calendario delle osservazioni. Vedi Effetto Revival nei certificati di investimento.
La strike date fissa strike, barriere e trigger. La data di osservazione (valuation date) è quella in cui si verificano le condizioni per premi e autocall. La ex date è il giorno dello stacco del premio, in cui il prezzo scende del suo importo. La record date individua chi ha diritto al pagamento e la payment date è il giorno dell'accredito. Calendario completo nella guida introduttiva.
L'ultimo giorno utile è la cum date, che cade un giorno lavorativo prima della ex date (ossia due giorni lavorativi prima della record date). Chi compra il giorno della ex date o dopo non riceve quel premio. Vedi la sezione sulle date della guida introduttiva.
Se il certificato quota sopra la pari e viene richiamato, si riceve il rimborso al nominale più il premio, che può essere inferiore al prezzo pagato. Inoltre, indipendentemente dal discorso autocall, a ridosso del rimborso a scadenza, il certificato smette di essere negoziabile. Prima di comprare conviene controllare il calendario e la distanza dal livello di autocall. Vedi la guida introduttiva.
Dalla piattaforma di trading della propria banca o del proprio broker, cercandolo per codice ISIN, oppure in filiale. Prima dell'acquisto l'intermediario verifica l'adeguatezza dello strumento rispetto al profilo dell'investitore tramite il questionario MiFID. Alcuni broker censiscono i nuovi certificati in tempi rapidi, altri richiedono uno o due giorni o una richiesta esplicita. Indicazioni sui broker nella guida introduttiva.
Sul mercato primario si sottoscrive un certificato nuovo durante il collocamento, a prezzo fisso (di solito 100 o 1.000 euro), con i costi di distribuzione inclusi. Sul secondario si compra un certificato già quotato al prezzo di mercato, che può essere sopra o sotto la pari. Sul secondario, ad esempio, si possono trovare certificati con una barriera più lontana in percentuale, se nel frattempo il sottostante è salito. Vedi la guida introduttiva.
In Italia i certificati si negoziano principalmente sui mercati SeDeX e Cert-X di Borsa Italiana (gruppo Euronext). Gli orari di negoziazione e le regole sono pubblicati dal mercato. Vedi la guida introduttiva.
Sì, in qualunque giorno di mercato aperto, perché il liquidity provider espone un prezzo di acquisto. Il prezzo che si ottiene però è quello di mercato, che può essere inferiore al nominale: le protezioni del capitale valgono solo a scadenza. In fasi di forte tensione lo spread tra acquisto e vendita può allargarsi. Vedi il rischio di liquidità in I 6 rischi fondamentali dei certificati.
Il bid (denaro) è il prezzo a cui si può vendere subito, l'ask (lettera) il prezzo a cui si può comprare subito. La differenza tra i due è lo spread, un costo implicito che pesa di più su chi entra ed esce spesso o su orizzonti brevi. Come riferimento, la guida indica di preferire spread non superiori all'1%. Vedi i criteri di scelta nella guida introduttiva.
Ogni banca o broker applica le proprie commissioni, in percentuale sul controvalore o fisse per operazione. Alcuni emittenti hanno accordi con i broker che azzerano le commissioni su determinati prodotti (zero fee agreements). A queste si aggiunge lo spread denaro lettera. Vedi la sezione sulla scelta del broker nella guida introduttiva.
I rischi da considerare sono sei: default dell'emittente, rischio controparte, liquidità, cambio, mercato e delisting del sottostante. Nel caso peggiore si può perdere l'intero capitale. Ciascuno è spiegato, con i modi per mitigarlo, in I 6 rischi fondamentali dei certificati di investimento.
Un indice raccoglie molti titoli, quindi è più diversificato e di solito meno volatile di una singola azione: è meno probabile che perda il 40% o il 50% in poco tempo. Una singola azione è esposta anche a rischi specifici della società, come risultati negativi, crisi aziendali o delisting, che un indice assorbe. Per questo i certificati su azioni offrono in genere premi più alti a parità di barriera. Il rischio cresce ancora con i panieri worst of di più azioni, dove basta un solo titolo in forte calo. Vedi I 6 rischi fondamentali dei certificati e il capitolo sul worst of della guida introduttiva.
Dipende da quanto capitale è protetto a scadenza. Nei certificati a capitale protetto un ribasso del sottostante non intacca il rimborso minimo previsto. Nei condizionatamente protetti non ci sono perdite, a scadenza, finché il sottostante resta sopra la barriera, mentre sotto la barriera la perdita segue quella del sottostante. Nei non protetti la perdita è proporzionale al ribasso. Nei certificati a leva è amplificata e il prodotto può azzerarsi. I Credit Linked hanno un rischio di natura diversa, legato al credito delle società di riferimento e non all'andamento delle azioni. Confronto completo in Classificazione dei certificati e nella sezione sul rischio di mercato di I 6 rischi fondamentali.
No. La protezione vale solo a scadenza: se si vende prima, il prezzo dipende da sottostante, tassi, volatilità e tempo residuo e può essere sotto il livello protetto. La protezione inoltre dipende dalla solidità dell'emittente: in caso di default si può perdere anche il capitale protetto. Infine, il costo della protezione riduce il rendimento potenziale rispetto ad altre strutture. Vedi Certificati Equity Protection e I 6 rischi fondamentali.
Dipende dalla struttura. Un certificato a capitale protetto o con barriera può perdere meno del sottostante in caso di ribasso, ma in cambio limita il guadagno ai premi o alla partecipazione prevista e aggiunge il rischio emittente. Un certificato a leva è invece più rischioso dell'investimento diretto. Chi compra il certificato, inoltre, non riceve i dividendi del sottostante. Vedi il capitolo su rischio e rendimento di I 6 rischi fondamentali e il confronto con l'investimento diretto in Certificati Equity Protection.
Il certificato equivale a un'obbligazione senior non garantita: in caso di insolvenza del garante l'investitore è un creditore chirografario e può perdere premi e capitale, anche se il certificato è a capitale protetto. A differenza di fondi ed ETF non esiste un patrimonio separato. Fanno eccezione i certificati collateralizzati, coperti da garanzie depositate. Vedi il capitolo sul rischio emittente della guida introduttiva e I 6 rischi fondamentali dei certificati.
Il primo riferimento è il rating di lungo termine assegnato da S&P, Moody's e Fitch al garante: la guida suggerisce di restare su emittenti investment grade, cioè BBB- o superiore. Conviene inoltre non concentrare tutto su un solo emittente e osservare la qualità del market making, cioè spread contenuti anche nei momenti difficili. Vedi la guida introduttiva e la pagina Emittenti.
Dipende dalla causa e dalla struttura del certificato. In caso di delisting volontario, per esempio dopo un'acquisizione, l'emittente di solito sostituisce il titolo con uno simile. In caso di delisting dovuto a crisi della società, può rimborsare anticipatamente il certificato al valore di mercato, sostituire il titolo o congelarne il valore. Vedi I 6 rischi fondamentali dei certificati.
No. Chi compra il certificato non diventa azionista né creditore della società sottostante, non riceve i dividendi e non vota in assemblea. I suoi diritti sono soltanto verso l'emittente del certificato. Vedi I 6 rischi fondamentali dei certificati.
Quando l'orizzonte è molto breve, perché lo spread pesa di più; quando si potrebbe avere bisogno della liquidità in qualsiasi momento; quando il portafoglio è poco diversificato; quando non si è letto il KID o non si capisce il sottostante. Vedi il capitolo dedicato nella guida introduttiva.
Premi e plusvalenze dei certificati di investimento sono redditi diversi ai sensi dell'art. 67 del TUIR e sono tassati al 26%, anche quando il sottostante è un titolo di Stato. Le perdite generano minusvalenze che si possono usare per ridurre le imposte su guadagni futuri. Vedi Tassazione dei certificati di investimento: guida completa.
Significa usare le perdite realizzate per ridurre le plusvalenze tassabili successive. Le minusvalenze si possono compensare entro il quarto anno successivo a quello in cui sono state realizzate, poi si perdono. I certificati sono interessanti perché anche i loro premi, non solo le plusvalenze, sono compensabili. Esempi e strategie in Compensazione minusvalenze con i certificati.
Solo con altri redditi diversi, come le plusvalenze su azioni, obbligazioni, ETC ed ETN e i premi e le plusvalenze dei certificati. Non si compensano con i redditi di capitale: dividendi, cedole delle obbligazioni, proventi di fondi ed ETF. Fa eccezione il premio incondizionato di un certificato a capitale protetto, che è trattato come reddito di capitale. Tabella completa in Compensazione minusvalenze con i certificati.
Nel regime amministrato la banca fa da sostituto d'imposta, calcola e versa le imposte e compensa in automatico le minusvalenze, ma solo quelle maturate presso lo stesso intermediario. Nel regime dichiarativo è il contribuente a dichiarare tutto (quadro RT) e può compensare tra intermediari diversi, a fronte di più adempimenti. Pro e contro in Tassazione dei certificati.
Nel regime amministrato le minusvalenze restano presso il vecchio intermediario: per portarle altrove occorre chiudere il dossier e farsi rilasciare la certificazione, da usare poi in dichiarazione. Nel regime dichiarativo il problema non si pone. Vedi Tassazione dei certificati e Compensazione minusvalenze.
Un premio iniziale elevato, per esempio tra il 10% e il 20% del nominale, genera subito un reddito compensabile. Dopo lo stacco però il prezzo del certificato scende di pari importo, quindi spesso la minusvalenza viene spostata in avanti più che recuperata. La convenienza dipende da sottostanti, barriera e durata. Vedi Compensazione minusvalenze con i certificati.
No. Alcuni intermediari tassano il premio quando viene pagato, compensando subito eventuali minusvalenze; altri lo accreditano lordo, riducono il prezzo di carico e rinviano la tassazione alla chiusura della posizione. Conviene chiedere al proprio intermediario quale metodo applica. Vedi la sezione sui broker nella guida introduttiva e la guida alla tassazione.
Il KID (Key Information Document) è una scheda standardizzata di massimo tre pagine, obbligatoria nell'Unione Europea, che descrive il prodotto, i costi, gli scenari di performance e un indicatore di rischio su una scala da 1 a 7. Ogni ISIN ha il proprio KID, che va letto prima dell'acquisto. Vedi la sezione sulla documentazione nella guida introduttiva.
Le Condizioni Definitive (Final Terms) sono il documento tecnico del singolo certificato, con date, livelli di barriera, condizioni di pagamento e clausole. Il prospetto di base descrive invece in generale una famiglia di prodotti dello stesso emittente. Per capire un certificato, di norma, le Condizioni Definitive sono il riferimento principale. Vedi la guida introduttiva.
Sul sito dell'emittente cercando l'ISIN, sui siti di Borsa Italiana ed Euronext e nelle schede prodotto del proprio broker. Nelle tabelle e nelle schede certificato di InCertO il nome dell'emittente rimanda al KID. Vedi la guida introduttiva.
Un ordine di verifica utile è questo: solidità dell'emittente, tipo e livello della barriera, qualità e correlazione dei sottostanti, liquidità e spread, coerenza della durata con il proprio orizzonte, costi di acquisto. Il rendimento potenziale viene dopo, perché un premio alto è quasi sempre il prezzo di un rischio più alto. Criteri spiegati nella guida introduttiva e nel capitolo su rischio e rendimento di I 6 rischi fondamentali.
È una classificazione interna di InCertO, non uno standard ufficiale, che descrive le caratteristiche tecniche del certificato con etichette come Autocall, Step down, Fast, Airbag, Low Barrier, Callable, Protetto e Partecipazione, indipendentemente dal nome commerciale. Va letta insieme al resto della riga e non sostituisce il KID. Ogni etichetta è spiegata in Autocall, Callable, Airbag e Step Down spiegati.
No. È calcolato sui premi previsti ipotizzando l'acquisto al nominale e la durata fino a scadenza, cioè nello scenario in cui tutti i premi vengono pagati. Il risultato reale dipende dall'andamento dei sottostanti, dal prezzo di acquisto e da un eventuale rimborso anticipato. Vedi le avvertenze in Autocall, Callable, Airbag e Step Down spiegati.
Le caratteristiche principali, i dati dei sottostanti con fixing, performance e barriere, i prezzi denaro e lettera, il calendario di osservazioni e pagamenti, gli scenari di rimborso anticipato e a scadenza, un simulatore di rimborso e la sezione rischi. Le schede sono raccolte nella sezione Certificati.
È un assistente gratuito che risponde a domande sui certificati presenti nel database di InCertO: barriere, trigger, calendari, confronti di rendimento, scenari di rimborso. Non fornisce consulenza personalizzata e i dati vanno sempre verificati sul KID ufficiale. Vedi Scopri la Chat AI.
No. I contenuti hanno finalità informativa ed educativa e non costituiscono consulenza finanziaria, legale o fiscale né raccomandazioni di acquisto o vendita. Per decisioni personali è opportuno rivolgersi a un consulente abilitato. Vedi il Disclaimer.
Nella community di InCertO, tra gruppo Facebook e forum, nei webinar e negli eventi organizzati con gli emittenti. Per ricevere le nuove analisi e gli articoli di formazione c'è la newsletter.

Resta aggiornato sulle novità pubblicate, sugli eventi, promozioni e comunicazioni commerciali.
Resta aggiornato sui nuovi certificati pubblicati, sugli eventi, webinar e comunicazioni commerciali.