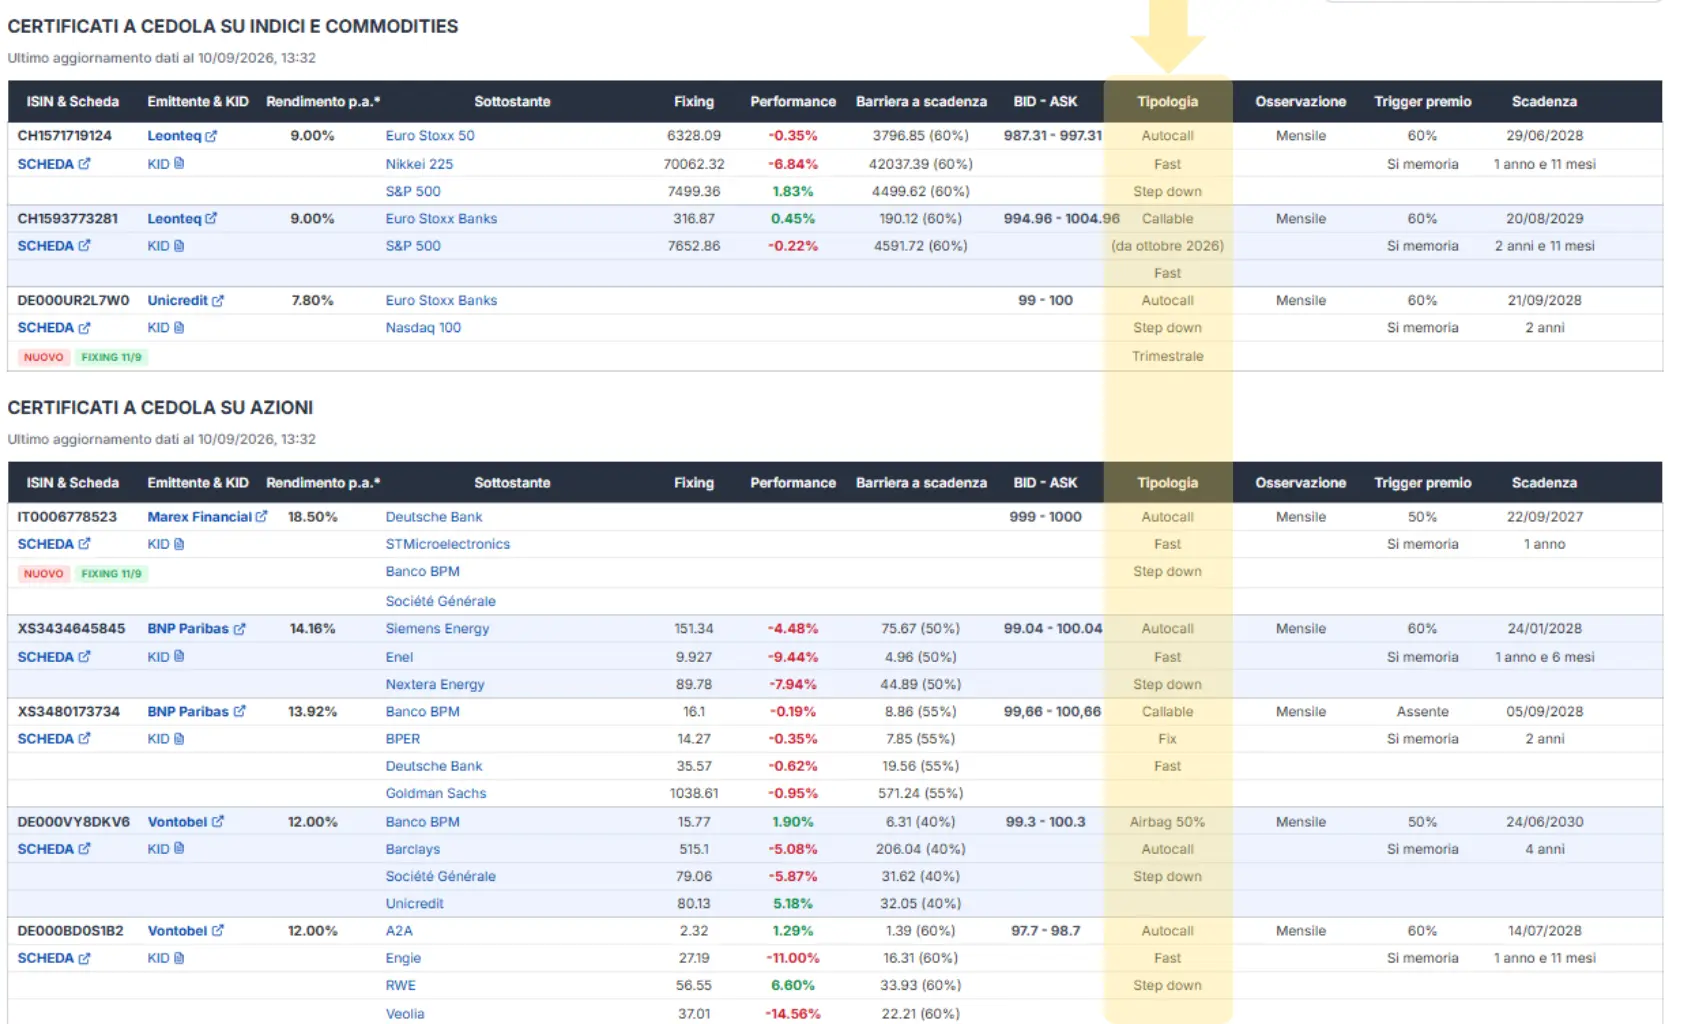
Nella nostra tabella dei certificati di investimento, accanto a ogni ISIN, trovi una colonna chiamata "Tipologia": una o più etichette sintetiche come Autocall, Step down, Fast o Callable. È una delle informazioni più utili della tabella, perché in pochi secondi comunica alcune caratteristiche tecniche del prodotto senza dover aprire la scheda o il Final Terms. Che tu stia guardando un singolo certificato di investimento o l'intera tabella, questa colonna è il modo più rapido per capire di cosa si tratta prima ancora di leggere il resto.
Il motivo per cui l'abbiamo introdotta è semplice: ogni emittente assegna ai propri certificates un nome commerciale diverso, e nomi diversi possono nascondere meccanismi quasi identici. Un Cash Collect di UniCredit e un Phoenix di Leonteq, ad esempio, possono avere una struttura sovrapponibile pur chiamandosi in modo diverso. Per questo, al posto del nome commerciale, indichiamo le caratteristiche tecniche effettive del prodotto: la presenza di un richiamo anticipato, l'eventuale riduzione della barriera nel tempo, la possibilità di un'estinzione già nei primi mesi, e così via.
Si tratta di una classificazione interna a incerto.it, non di uno standard ufficiale del settore: non la troverai formulata in questi termini in un prospetto o in una classificazione ACEPI. È un criterio pratico, pensato per permetterti di orientarti rapidamente tra i nuovi certificati che pubblichiamo ogni settimana, prima di approfondire la documentazione ufficiale del singolo prodotto. Di seguito spieghiamo il significato di ciascuna etichetta.
Questa è l'etichetta che vedrai più spesso, quasi su ogni certificato a cedola presente nella tabella. Vuol dire che il prodotto ha un meccanismo di richiamo anticipato automatico: a ogni data di osservazione, di solito mensile o trimestrale, se il sottostante (o il peggiore dei sottostanti, nel caso di un basket) è sopra un certo livello, il certificato si estingue in anticipo e ti viene restituito il capitale più il premio maturato.
Un certificato senza Autocall in etichetta, invece, arriva sempre a scadenza naturale, salvo casi particolari come i callable puri. La presenza di questo tag ti dice quindi che la durata effettiva potrebbe essere molto più corta di quella nominale indicata a fianco dell'ISIN.
È il meccanismo alla base della maggior parte dei certificates cash collect che pubblichiamo, e conoscerlo è il primo passo per capire come funzionano i certificates in generale.
Un esempio concreto lo trovi nel certificato DE000UR2L7W0 di Unicredit. È un certificato di recentissima emissione su Euro Stoxx Banks e Nasdaq 100, con fixing fissato per l'11 settembre: barriera e livelli precisi verranno quindi cristallizzati a breve, mentre il trigger premio indicativo è già al 60%. Alla data di osservazione mensile, se il peggiore dei due indici è sopra quel livello scatta l'autocall: il certificato si chiude in anticipo restituendo capitale e premio, senza aspettare la scadenza naturale fissata al 21/09/2028. Il rendimento potenziale indicato è del 7,80% annuo.
L'Airbag, chiamato anche Low Strike, è un'opzione che trovi meno spesso ma che vale la pena capire bene, perché cambia l'ammontare del rimborso a scadenza, in caso di ribasso sotto barriera..
Nella maggior parte dei certificati lo strike coincide con il 100% del fixing iniziale. Con l'Airbag, invece, lo strike viene fissato sotto quel livello, ad esempio al 50% o al 60% a seconda del prodotto. Il risultato pratico è che, se a scadenza la barriera viene violata, la perdita risulta un po' attenuata rispetto a un certificato identico senza questa opzione, perché il rimborso finale viene calcolato su uno strike più basso.
C'è però un costo: di solito un certificato con Airbag paga un premio periodico leggermente inferiore rispetto a un equivalente senza, perché il costo dell'opzione viene finanziato in questo modo. Quando vedi questa etichetta, sai già che il prodotto ha uno strumento in più per ammortizzare uno scenario negativo, anche se non lo elimina del tutto.
Il certificato DE000VY8DKV6 di Vontobel ha l'Airbag fissato al 50%, su un paniere di quattro banche europee (Banco BPM, Barclays, Société Générale, Unicredit) con barriera al 40%. Se a scadenza il peggiore del paniere è sotto barriera, la perdita viene calcolata sullo strike ribassato al 50% invece che sul 100% del fixing iniziale, attenuando l'impatto. La formula per il calcolo del rimborso è comunque valore nominale x (valore di fixing finale del worst of)/(valore di strike del worst of). Scadenza al 24/06/2030, rendimento potenziale del 12,00% annuo.
Fast significa che la prima finestra utile per il richiamo anticipato è molto ravvicinata all'emissione, di solito entro i primi tre mesi di vita del certificato. In pratica, se i sottostanti si comportano bene fin da subito, il certificato può chiudersi quasi immediatamente.
Per chi cerca un flusso di premi da incassare per anni questa caratteristica può essere meno interessante, perché la posizione rischia di durare pochissimo. Per chi invece guarda più al rendimento annualizzato del singolo evento, o vuole capitale che gira più volte durante l'anno, un certificato Fast può essere proprio quello che cerca. Non c'è una risposta giusta in assoluto: dipende da cosa stai cercando in quel momento.
Il certificato IT0006778523 di Marex rientra in questo profilo: paniere di quattro titoli (Deutsche Bank, STMicroelectronics, Banco BPM, Société Générale), barriera al 50% e prima data di osservazione utile per l'autocall già al secondo mese dall'emissione. Se il paniere regge, questo certificato può quindi chiudersi molto prima della scadenza fissata al 22 settembre 2027, con rendimento potenziale fino al 18,50% annuo, che va letto tenendo conto che la durata effettiva in portafoglio potrebbe essere solo di qualche mese.
Lo Step down indica che il livello trigger per l'autocall si abbassa progressivamente man mano che passano le date di osservazione. Il primo mese magari il richiamo scatta solo se il sottostante è al 100% del fixing iniziale, ma dopo un anno potrebbe bastare il 95%, poi il 90%, e così via.
Questo meccanismo rende il richiamo anticipato sempre più probabile con il passare del tempo, anche se il sottostante non ha recuperato del tutto il terreno perso all'inizio. È una delle caratteristiche che, in un mercato laterale o moderatamente negativo, aumenta le probabilità che il certificato si chiuda comunque in positivo prima della scadenza naturale.
Attenzione a non confondere lo step down del trigger autocall con quello della barriera premio, che è più raro: quest'ultimo riguarda la soglia che permette di ricevere il premio periodico invece del livello che fa scattare il richiamo, e cambia parecchio in termini di rischio.
Lo trovi in CH1571733653 di Leonteq, su un paniere di quattro titoli assicurativi (Aegon, Allianz, Generali, Swiss Re) con barriera al 60% e scadenza al 23/07/2029. Il trigger per il richiamo anticipato si abbassa a ogni data di osservazione mensile: più passa il tempo, più diventa facile che il paniere si trovi sopra il livello richiesto, anche senza un vero recupero dei prezzi. Il rendimento potenziale indicato è del 12,00% annuo.
Questa etichetta la usiamo quando la barriera capitale a scadenza è uguale o inferiore al 40% del fixing iniziale. Detto in altre parole, il sottostante dovrebbe crollare di più della metà rispetto al prezzo di partenza prima che il certificato, a scadenza, inizi a intaccare il capitale.
Una barriera così profonda è quasi sempre un segnale di due cose insieme: da un lato il prodotto offre una protezione più ampia rispetto alla media dei certificates che trovi in giro, dall'altro il sottostante scelto è probabilmente più volatile del solito, ed è per questo che l'emittente ha potuto costruire una barriera così bassa mantenendo comunque un premio interessante. Resta comunque un dato da notare subito, prima ancora di aprire la scheda, anche se da solo non basta a dire che il prodotto sia "più sicuro".
Prendiamo IT0006777426 di Marex Financial: il paniere include Eni, Unicredit, Goldman Sachs Group e Banco BPM, con barriera al 35% e scadenza al 14/02/2029. Vuol dire che il titolo peggiore del paniere dovrebbe perdere più del 65% rispetto al valore di partenza prima che a scadenza scatti una perdita sul capitale. In cambio di questa barriera larga, il rendimento potenziale è comunque del 10,80% annuo, segno che almeno uno dei sottostanti nel paniere ha un profilo di volatilità piuttosto alto.
Il Callable è diverso dall'Autocall, anche se spesso vengono confusi. Nell'Autocall il richiamo anticipato è automatico e legato solo all'andamento del sottostante rispetto a un livello prestabilito. Nel Callable, invece, è l'emittente a decidere se richiamare o meno il certificato, in genere dopo un primo periodo di call protection e con un preavviso che varia da prodotto a prodotto.
In cambio di questa incertezza in più, i certificati callable offrono di solito un rendimento potenziale più alto rispetto a un autocallable comparabile. Ha senso: stai accettando che sia la banca a scegliere il momento più conveniente per lei, e questo va messo in conto quando calcoli il rendimento atteso, perché in pratica potresti trovarti il certificato richiamato proprio nel momento meno comodo per te, per esempio quando avresti preferito continuare a incassare il premio.
Un esempio è CH1593773281 di Leonteq, su un paniere di Euro Stoxx Banks e S&P 500, con barriera al 60% e scadenza naturale al 20/08/2029. Qui la call protection è esplicita: il richiamo può scattare solo a partire da ottobre 2026, non prima. È Leonteq a decidere se e quando richiamarlo dopo quella data, con il rendimento potenziale del 9,00% annuo che va inteso come tetto massimo raggiungibile (salvo acquisto sotto il prezzo nominale), non come flusso garantito fino a una data precisa.
Indica che siamo in presenza di un certificato a capitale protetto. È un certificato che prevede a scadenza una protezione del capitale, tipicamente il 100% del valore nominale, salvo diversa indicazione. Questo prodotto avrà a scadenza un rimborso minimo, indipendentemente dalla performance dei sottostanti, ma questo non impedisce al prezzo di subire cali durante il ciclo di vita.
Con questa etichetta si individuano quei prodotti che prevedono, in caso di scadenza naturale, un rimborso proporzionato alla performance del sottostante peggiore. Tipicamente c'è una partecipazione 1:1 (detta anche 100%): ogni punto di performance positiva del sottostante lo ritroviamo nel rimborso (ad esempio, il worst of chiude a +15% dal fixing iniziale ed il certificato rimborsa il 115% del prezzo nominale). Ci sono certificati che prevedono una partecipazione diversa: maggiore (ad esempio 150%, 200%) o minore (ad esempio 90%, 50%) ma sono molto più rari e verrebbero indicati chiaramente.
Il certificato di Natixis IT0006777889 è un certificato a capitale protetto che offre la possibilità di partecipare al rialzo del sottostante peggiore, nel caso arrivi a scadenza senza essere stato richiamato anticipatamente. La partecipazione è del 100%, ma con un minimo rimborso di 1.000 euro, essendo a capitale protetto 100%. Vediamo un esempio numerico, nel caso specifico: se il worst of avrà registrato a scadenza una performance negativa, il certificato rimborserà 1.000 euro; se, invece, avrà registrato una performance positiva del +5%, +10% o +25%, rimborserà rispettivamente 1.050, 1.100 e 1.250 euro.
Nella maggior parte dei casi la Tipologia non è una sola parola, ma una combinazione. Un certificato Autocall più Step down più Fast, per esempio, è probabilmente il profilo più diffuso tra i certificates cash collect di oggi: richiamo automatico, trigger che scende nel tempo, e prima finestra utile già nei primi mesi.
Ogni combinazione racconta una storia diversa sul prodotto, ed è per questo che vale la pena abituarsi a leggerla, invece di saltarla e guardare solo il rendimento potenziale in cima alla riga.
Chi segue i certificates da un po' lo sa già: lo stesso identico meccanismo può chiamarsi in modi completamente diversi a seconda di chi lo emette. Un Cash Collect di UniCredit, un Phoenix di Leonteq, un prodotto simile di Marex o di BNP Paribas: sulla carta sono nomi diversi, ma spesso condividono la stessa struttura di fondo, fatta di premio condizionato, effetto memoria e meccanismo autocall. Che si tratti di certificates Leonteq, Marex, BNP Paribas, Natixis, Vontobel o UniCredit, la logica per leggerli è sempre la stessa: guardare oltre il nome e controllare le caratteristiche tecniche vere.
Per questo motivo, quando prepariamo le nostre schede su un nuovo certificato di investimento, cerchiamo sempre di guardare oltre l'etichetta commerciale e di descrivere il funzionamento vero, così come emerge dalle condizioni definitive. La colonna Tipologia nasce proprio da questo approccio: è il nostro modo di renderti subito visibili caratteristiche che altrimenti dovresti andare a cercare leggendo pagina per pagina la documentazione ufficiale di ogni singolo certificato.
Se stai cercando i migliori certificates a capitale protetto per il 2026, la colonna Tipologia è un buon punto di partenza: ti aiuta a fare una prima scrematura tra i certificati BNP Paribas, Leonteq, Marex, Natixis, UniCredit e Vontobel che trovi in tabella, prima ancora di guardare rendimento e barriera.
Nessuna di queste etichette sostituisce la lettura del KID o delle condizioni definitive del singolo prodotto, ma ti permette di arrivare a quella lettura già con un'idea chiara di cosa stai per approfondire, invece di partire da zero ogni volta. E quando in tabella vedi un rendimento p.a. accanto a un ISIN, ricorda che è potenziale e non garantito: è calcolato sul flusso dei premi attesi, nell'ipotesi che il certificato venga acquistato al valore nominale e portato fino alla scadenza. La Tipologia ti aiuta proprio a capire quanto è realistico immaginare che quello scenario si realizzi davvero.

Resta aggiornato sulle novità pubblicate, sugli eventi, promozioni e comunicazioni commerciali.
Resta aggiornato sui nuovi certificati pubblicati, sugli eventi, webinar e comunicazioni commerciali.