I certificati Airbag sono certificati, tipicamente Cash Collect, a cui viene aggiunta l’opzione airbag. La differenza con i Cash Collect classici riguarda solo il payoff a scadenza: in caso di scenario negativo questi certificati sono più protettivi, perché permettono di attenuare la perdita.
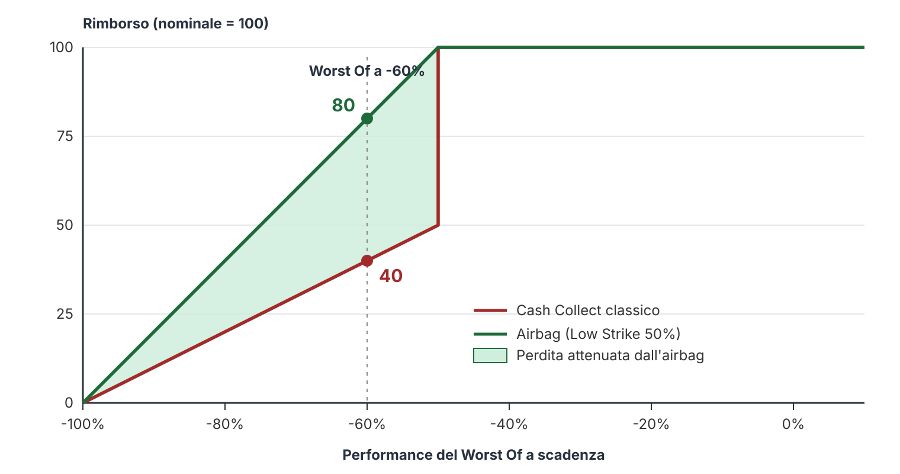
Fornendo maggiore protezione, a parità di tutte le altre condizioni, il certificato Airbag avrà un rendimento inferiore a quello di un Cash Collect speculare.
Nella sostanza, strike e fixing iniziale non coincidono. Per questo, in caso di scenario negativo, il rimborso a scadenza non ricalca linearmente la performance del Worst Of dal fixing iniziale, ma dallo strike: Valore nominale × (Valore finale / Valore di Strike)
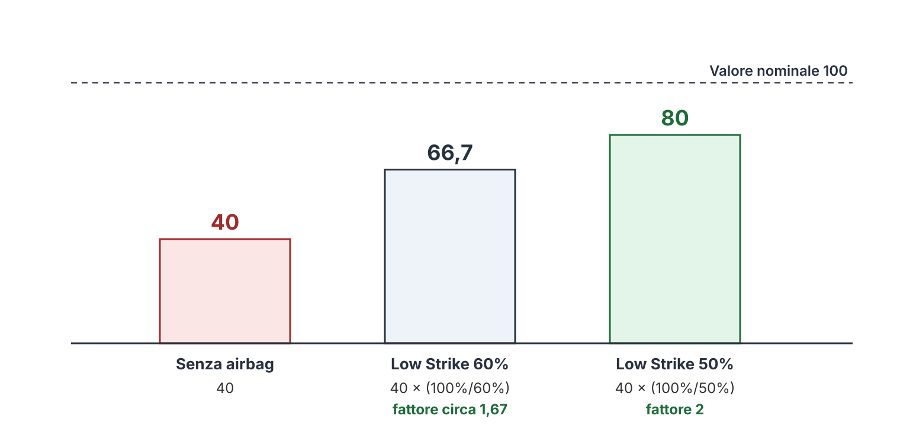
C’è chi preferisce ragionare con il fattore moltiplicativo 100%/Low Strike%, tipico di ogni livello airbag: permette di passare dal rimborso classico (valore nominale × valore finale / fixing iniziale) al rimborso con airbag, moltiplicando il primo per il fattore. Ad esempio, a un airbag 50% corrisponde un fattore 2, perché il rimborso classico va moltiplicato per 2.
| Livello airbag (Low Strike) | 30% | 40% | 50% | 60% |
|---|---|---|---|---|
| Fattore moltiplicativo (100%/Low Strike%) | ×3,33 | ×2,5 | ×2 | ×1,67 |
Per passare dal rimborso classico al rimborso con airbag si moltiplica il primo per il fattore (valori arrotondati al centesimo).
Un esempio con un Worst Of che a scadenza perde il 60% (il valore di partenza è quindi 40):
Dopo l’emissione, ad ogni data di rilevazione vengono verificate alcune condizioni. Similmente agli altri certificati.
Cedola. Ad ogni data di osservazione della cedola, la cedola condizionata viene pagata solo se il livello di chiusura del Worst Of è (pari o) superiore al relativo trigger coupon. Se è presente l’effetto memoria, vengono pagate anche le eventuali cedole non erogate in precedenza. Se invece il Worst Of chiude sotto il trigger coupon, la cedola non viene pagata e si attende la data di osservazione successiva.
Autocall. Se il certificato prevede il meccanismo di autocall, ad ogni data di osservazione autocall si controlla il Worst Of: se chiude sopra il relativo trigger autocall, il prodotto viene rimborsato in anticipo. L’investitore riceve il valore nominale più l’ultima cedola (e le eventuali cedole in memoria, se è presente l’effetto memoria).
Se non c’è stato il rimborso anticipato, a scadenza si può verificare uno di questi quattro scenari.
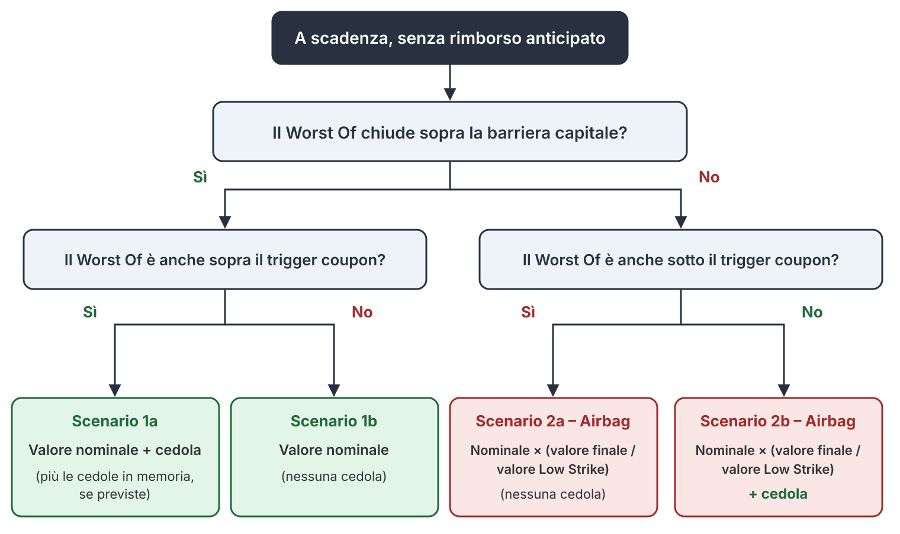
1a. Il Worst Of è sopra barriera capitale e sopra trigger coupon. L’investitore riceve il valore nominale più la cedola dell’ultima data di osservazione e, con l’effetto memoria, le cedole eventualmente non pagate in precedenza.
Valore nominale + cedola1b. Il Worst Of è sopra barriera capitale, ma sotto trigger coupon. L’investitore riceve solo il valore nominale.
Valore nominale2a. Il Worst Of è sotto barriera capitale e sotto trigger coupon. La cedola non viene pagata e si attiva l’airbag: il rimborso è pari al valore nominale moltiplicato per la performance del Worst Of dal fixing iniziale, a sua volta moltiplicata per il fattore moltiplicativo 100%/Low Strike%. In questo caso la barriera capitale coincide con il Low Strike.
Valore nominale × (valore finale / fixing iniziale) × (100% / Low Strike%)che equivale più semplicemente a:
Valore nominale × (valore finale / valore Low Strike)2b. Il Worst Of è sotto barriera capitale, ma sopra trigger coupon. È un caso raro, perché di solito il trigger coupon non è posto sotto la barriera capitale, ma ci sono eccezioni. L’investitore incassa la cedola dell’ultima data di osservazione (e, con l’effetto memoria, le cedole non pagate in precedenza), mentre il rimborso del capitale segue la regola dell’airbag.
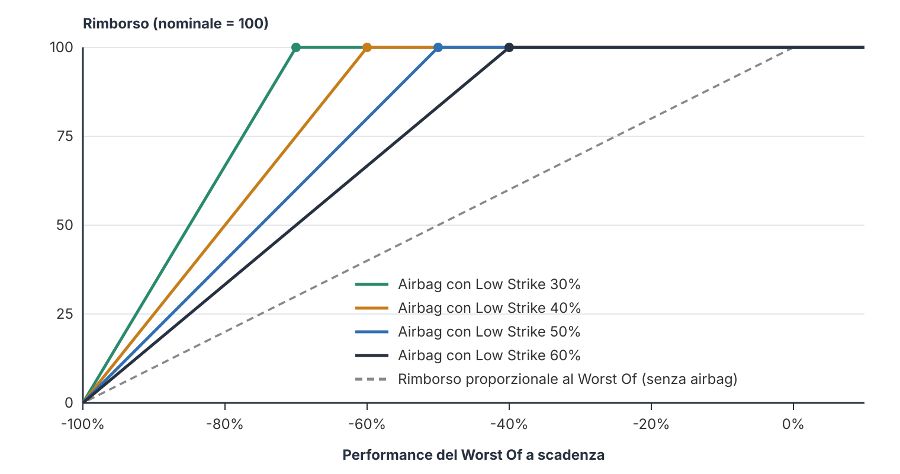
Valore nominale × (valore finale / valore Low Strike)La tabella mostra il rimborso a scadenza (nominale pari a 100) per i più comuni livelli di Low Strike (airbag). Nella tabella barriera capitale e Low Strike coincidono. Cambia solo la performance del Worst Of a scadenza, nella prima colonna.
| Performance Worst Of a scadenza | Rimborso con Low Strike 30% | Rimborso con Low Strike 40% | Rimborso con Low Strike 50% | Rimborso con Low Strike 60% |
|---|---|---|---|---|
| +10% | 100 | 100 | 100 | 100 |
| 0% | 100 | 100 | 100 | 100 |
| -10% | 100 | 100 | 100 | 100 |
| -20% | 100 | 100 | 100 | 100 |
| -35% | 100 | 100 | 100 | 100 |
| -45% | 100 | 100 | 100 | 91,7 |
| -55% | 100 | 100 | 90 | 75 |
| -65% | 100 | 87,5 | 70 | 58,3 |
| -75% | 83,3 | 62,5 | 50 | 41,7 |
| -85% | 50 | 37,5 | 30 | 25 |
| -90% | 33,3 | 25 | 20 | 16,7 |
| -100% | 0 | 0 | 0 | 0 |
Nominale = 100. In verde il rimborso al valore nominale, in rosso il rimborso ridotto dall’airbag (100 × livello del Worst Of / Low Strike).
Come si legge la tabella, prendendo il Low Strike al 60%: se il Worst Of chiude a -35%, cioè al 65% del fixing iniziale e quindi sopra il Low Strike, il rimborso è 100. Se invece chiude a -45%, cioè al 55% del fixing e quindi sotto il Low Strike, il rimborso è 100 × 55%/60% = 91,7.
Nello scenario fortemente negativo il valore aggiunto dell’airbag resta contenuto: con il Worst Of a -90% il rimborso è 33,3, 25, 20 e 16,7 a seconda del Low Strike, e, se il Worst Of perde tutto (fallisce), il rimborso è zero.
Come anticipato, non sempre barriera capitale e Low Strike coincidono. Prendiamo il caso di un certificato con barriera capitale al 40% e Low Strike al 50% del fixing iniziale.
La struttura è quella descritta in precedenza, ma a scadenza si aggiunge uno scenario: il Worst Of chiude sotto il Low Strike, ma sopra la barriera capitale. Essendo comunque sopra barriera, l’investitore riceve il valore nominale più l’eventuale cedola, nel caso il trigger coupon sia più basso del livello barriera capitale.
Sotto la barriera capitale lo scenario è quello consueto degli airbag, con il rimborso commisurato alla performance del Worst Of dal Low Strike. Questo comporta una discontinuità nel payoff a scadenza, nell’intorno della barriera capitale, a differenza degli airbag classici.
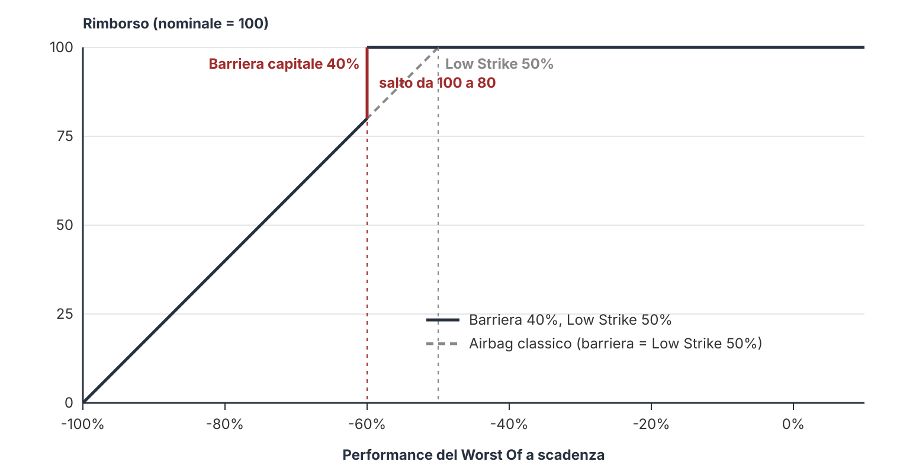
Con i livelli dell’esempio, un Worst Of appena sotto la barriera (40% del fixing) viene rimborsato a poco meno di 100 × 40%/50% = 80, contro i 100 di chi chiude poco sopra.
Il Worst Of non è ovviamente fisso: può cambiare nel tempo. Se succede, i ragionamenti vanno rifatti sul nuovo Worst Of.

Resta aggiornato sulle novità pubblicate, sugli eventi, promozioni e comunicazioni commerciali.
Resta aggiornato sui nuovi certificati pubblicati, sugli eventi, webinar e comunicazioni commerciali.